Le projet de loi de finances (PLF) pour 2027 a été adopté en conseil des ministres le 1er octobre 2026. Le projet de loi de financement de la sécurité sociale (PLFSS) pour 2027 a quant à lui été déposé à l’Assemblée nationale le 1er octobre 2026. Il est actuellement en cours d’examen au parlement.
Panorama des mesures envisagées
L’indemnité de rupture : Vers un plafond unique d’exonération en 2027
A l’heure actuelle les indemnités de rupture du contrat de travail sont imposables et soumises à cotisations sous réserves des exceptions prévues par la législation en vigueur.
Les limites d’exonération applicables aux indemnités de rupture qui bénéficient d’un régime social et fiscal de faveur, varient selon la nature de la rupture contrat travail et la nature de l’indemnité versée.
Le Gouvernement souhaite simplifier et harmoniser ces règles, et envisage d’instaurer un plafond unique d’exonération, social et fiscal.
Ainsi, pour l’ensemble des indemnités de rupture ouvrant droit à un régime social et fiscal de faveur (licenciement, rupture conventionnelle, transaction, dommages et intérêts), l’exonération serait limitée à 1 plafond annuel de sécurité sociale (soit 48 900 € en 2027).
La fraction excédentaire serait soumise aux cotisations sociales, à la CSG/CRDS et à impôt.
Le PLFSS prévoit une entrée en vigueur pour les ruptures prenant effet à compter du 1er janvier 2027.
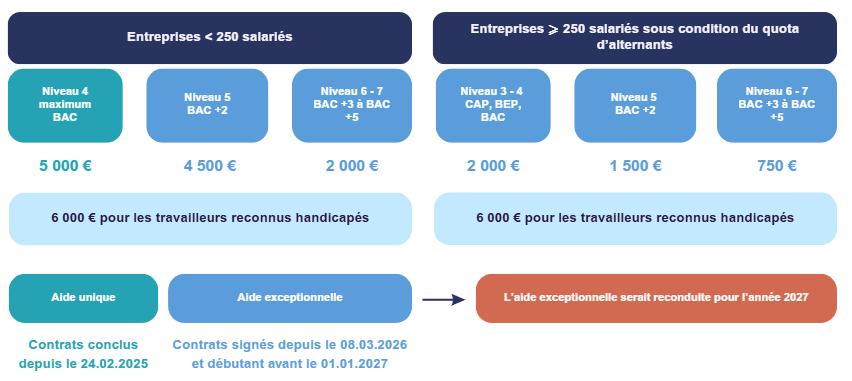
Un maintien des aides à l’apprentissage
Rappel des aides à l’apprentissage existantes :
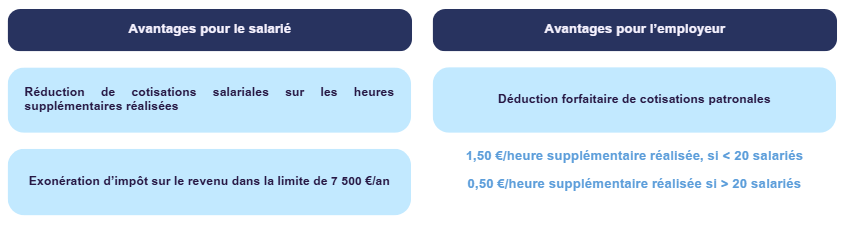
Le dispositif de monétarisation des jours de RTT serait pérennisé
Rappel du dispositif mis en place depuis 2022 :
En accord avec leur employeur, les salariés peuvent racheter tout ou parties de leurs jours de RTT acquis au titre :
- Soit d’un accord RTT antérieur à la loi du 20 août 2008 ;
- Soit d’un dispositif d’aménagement du temps de travail sur une période supérieure à la semaine.
La rémunération versée au salarié pour racheter ces jours de RTT, bénéficie d’un régime social et fiscal de faveur à savoir :
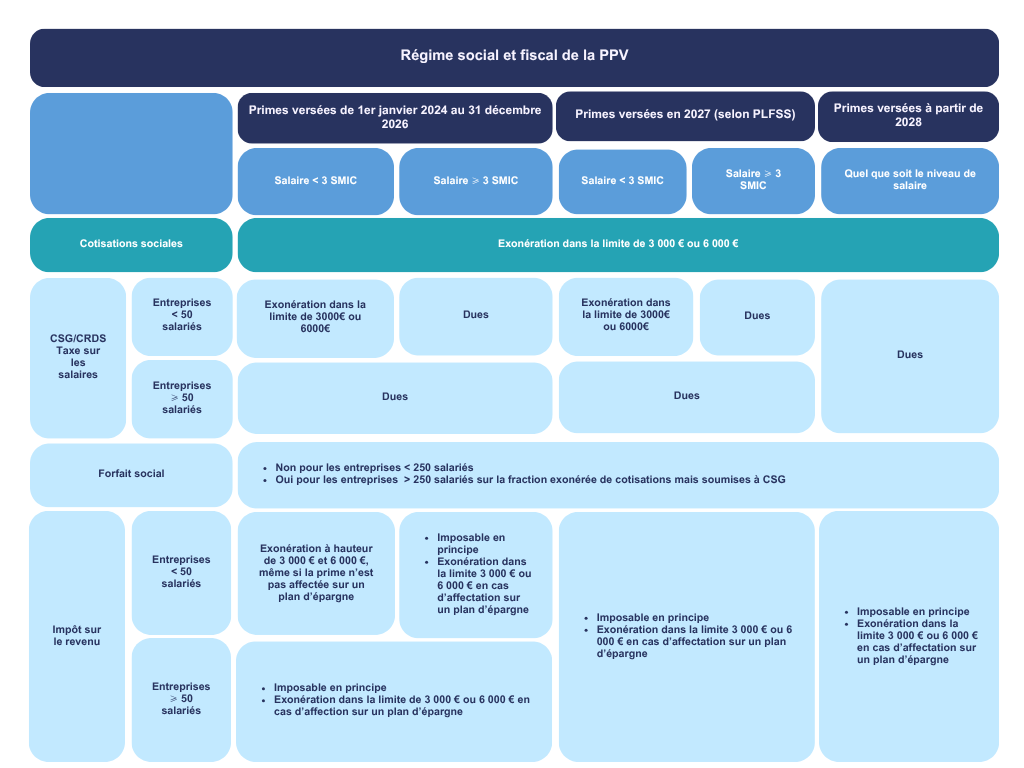
Prime de partage de la valeur (PPV) : Vers une prolongation pour 1 an du régime d’exonérations
Le PLFSS prévoit de prolonger pour 2027 le régime renforcé d’exonération sociale attaché aux PPV.
Deux différences notables sont à souligner :
- L’exonération d’impôt sur le revenu ne serait pas prolongée, sauf affectation sur un plan d’épargne.
- Le montant de prime exonéré serait fixé à 1/15ème du plafond annuel de la sécurité sociale, soit 3 260 € selon le PASS 2027, pouvant donc aller jusqu’à 6 520 € si l’entreprise est couverte par un accord d’intéressement ou de participation volontaire.
Impact du PLFSS 2027 sur le régime de la prime de partage de la valeur :
Découvrez nos services d’externalisation comptable. Afin de bénéficier d’un accompagnement personnalisé, contactez nous.